Cabinet canadien spécialisé en droit de l’invalidité
Depuis plus de trois décennies, MacGillivray Injury and Insurance Law aide les Canadiens dont les prestations d’invalidité de longue durée ont été refusées ou interrompues.
$124,989,623
Montant total des règlements conclus en 2024
1,500+
Clients indemnisés chaque année
1,300+
Avis Google cinq étoiles
36
Avocats en droit de l’invalidité
15
Langues parlées
Si votre compagnie d’assurance a refusé ou mis fin à vos prestations d’invalidité de longue durée, vous vous demandez peut-être :

Que faire si mes prestations d’invalidité sont suspendues ?

Les publications sur les réseaux sociaux peuvent-elles nuire à ma demande ?
Ai-je droit aux prestations d’invalidité de longue durée ?
Est-il utile d’engager un avocat ?
À quel moment un avocat doit-il intervenir dans un dossier d’invalidité ?
Comment fonctionnent les prestations d’invalidité de longue durée et que dois-je dire à mon employeur ?
Dois-je retourner au travail ?
Que se passe-t-il si je ne respecte pas le plan de rétablissement recommandé par mes médecins ?
Qui sommes-nous ?
Nous aidons les Canadiens à obtenir leurs prestations d’invalidité de longue durée lorsqu’elles ont été refusées ou interrompues.
Having your benefits denied or withdrawn by an insurance company can be an extremely stressful experience. Our lawyers will help you determine the best way to have your benefits reinstated or to appeal a denial.
We understand that dealing with insurers, recovery, and the eventual return to work can be overwhelming. That’s why we support you every step of the way with clear and experienced legal advice.
Pourquoi choisir MacGillivray Droit ?
Témoignages de nos pairs
Best Lawyers
Best Law Firm in Canada
Top 5 Personal Injury Boutique
Best Lawyers
Lexpert Ranked Lawyer
Top 10 Halifax Car Accident Lawyers
Best Rated Personal Injury Lawyers
Top 5 Personal Injury Boutique
Best Lawyers
Top 5 Personal Injury Boutique
Best Business of 2023
Best Law Firms

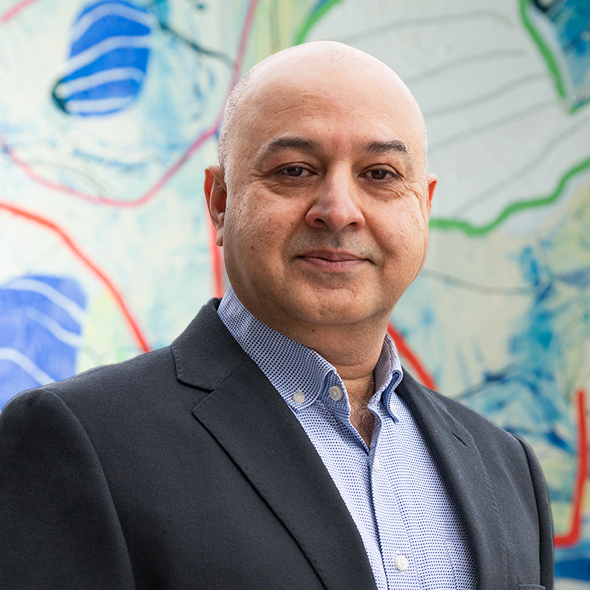
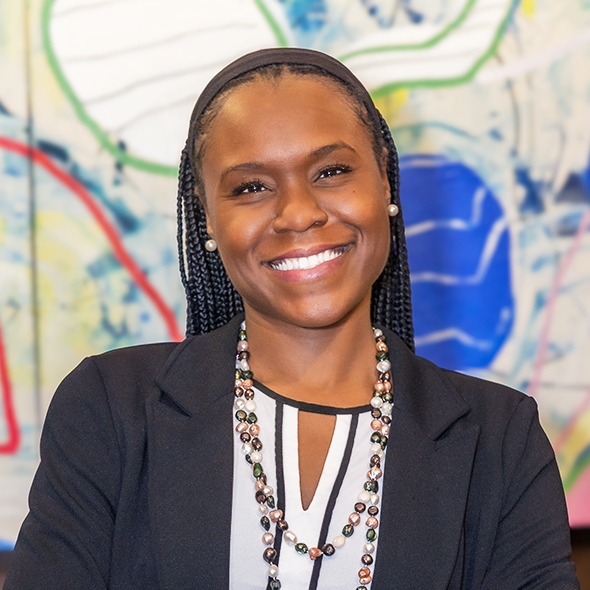
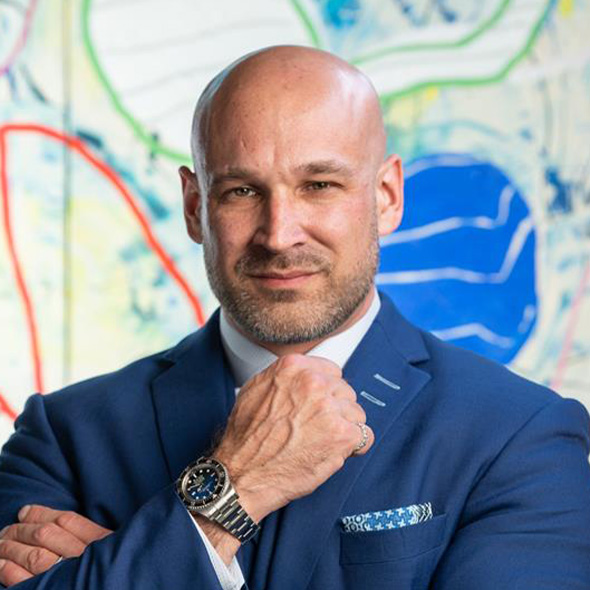
Notre équipe
Rencontrez nos avocats spécialisés en invalidité de longue durée



Ce que nos clients disent de nous…
Calculateur d’ILD
Quelle est la véritable valeur de ma réclamation ?
Les facteurs qui influencent vos prestations :


L’âge jusqu’auquel les prestations sont versées (souvent 65 ans, mais variable selon la police)


Le montant mensuel des prestations (habituellement un pourcentage de votre revenu)


La définition de « invalidité totale » propre à votre contrat


Les déductions comme le Régime de pensions du Canada – Invalidité (RPC-I) ou les indemnités de la Commission des accidents du travail
Notre démarche
Vos options juridiques en cas de refus ou de cessation de prestations
Si vos prestations d’ILD ont été refusées ou interrompues, deux options s’offrent à vous :

Appel interne
Écrire à l’assureur et suivre son processus interne de révision. Les délais sont précisés dans votre lettre de refus.

Poursuite judiciaire
Intenter une action contre votre assureur pour rupture de contrat. Les poursuites doivent généralement être déposées dans un délai de deux ans (variable selon la province).

Collecte de preuves
Nous savons quelles questions poser à vos médecins pour obtenir les meilleurs éléments à l’appui de votre dossier.
Examens médicaux indépendants
Au besoin, nous vous orientons vers des spécialistes indépendants.
Recherche juridique approfondie
Nous analysons les dispositions précises de votre police d’assurance.
Procédures judiciaires
Nous veillons au respect des échéances et faisons progresser votre dossier vers un règlement.
Notre démarche
Options de règlement

Rétablissement des prestations
Reprise de vos paiements réguliers après leur interruption.

Règlement forfaitaire
paiement unique représentant la valeur totale de votre police, incluant les arriérés et les paiements futurs
Foire aux questions
Vous pouvez toujours présenter une demande de prestations d’invalidité du Régime de pensions du Canada (RPC-I). Si vous êtes admissible aux deux programmes, vous pouvez toucher des prestations de chaque source, mais celles du RPC-I peuvent être déduites de vos prestations d’invalidité de longue durée, selon un mécanisme appelé « compensation ».
Oui. Si vos prestations d’invalidité de longue durée ont été refusées, un règlement forfaitaire peut être envisagé. Ce règlement représente la valeur totale de votre police d’assurance, incluant les paiements rétroactifs et les prestations futures d’invalidité.
Si vous ne participez pas aux programmes de rétablissement recommandés, votre compagnie d’assurance pourrait mettre fin à vos prestations. Il est important de suivre les conseils médicaux et, si vous n’êtes pas d’accord avec les recommandations, de demander un deuxième avis.
Oui. Les compagnies d’assurance peuvent consulter vos publications et les utiliser contre vous. Évitez tout contenu qui contredirait votre demande.
« Occupation habituelle » signifie que vous ne pouvez plus exercer votre emploi actuel. « Toute occupation » signifie que vous êtes incapable d’occuper tout emploi raisonnablement adapté à votre formation, expérience ou niveau d’éducation.
- Clôture du dossier et certitude
- Avantages fiscaux (la portion des prestations futures n’est pas imposable)
- Liberté de retourner au travail sans devoir en informer l’assureur
- Sécurité financière pour votre famille
Votre assureur d’ILD peut avoir droit à une partie du règlement obtenu, en vertu du principe de subrogation. Nous pouvons vous aider à coordonner votre réclamation d’ILD et votre recours pour blessures corporelles.